

Comment construire un crédit aux États-Unis en tant qu'immigrant

Si vous avez été rejeté pour un appartement, un prêt automobile ou même un forfait téléphonique parce que vous n'avez « pas d'antécédents de crédit », c'est frustrant.
Ne pas avoir d'antécédents de crédit signifie simplement que les prêteurs n'ont pas assez d'informations pour voir comment vous gérez l'argent emprunté, ils peuvent donc hésiter à vous approuver.
La bonne nouvelle, c'est que construire un crédit à partir de zéro est assez simple. Voici comment commencer.
Pourquoi le crédit est important
Un dossier de crédit mince ou inexistant peut vous coûter de l'argent et des options dans des endroits où vous ne vous y attendriez pas.
De nombreux propriétaires consultent un rapport de crédit avant d'approuver une demande de bail.
Les prêteurs automobiles fixent votre taux d'intérêt en fonction de votre dossier de crédit, donc pas de dossier signifie souvent un taux plus élevé ou une exigence de cosignataire.
Les fournisseurs de téléphone et de services publics demandent souvent une caution précisément parce qu'ils n'ont pas d'historique pour vous évaluer.
Certains employeurs effectuent une vérification des antécédents basée sur le crédit dans le cadre de l'embauche.
Un dossier plus solide maintenant peut signifier de meilleurs taux sur l'assurance et des prêts plus importants plus tard, une fois que vous avez besoin d'une hypothèque.
Construire un crédit tôt vous évite ces dépôts et ces rejets par la suite.
Vous envoyez de l'argent à votre famille au pays pendant que vous mettez de l'ordre dans vos finances américaines ? Ria rend cette partie simple. Aucun compte bancaire américain requis, frais affichés à l'avance, et transferts rapides vers votre famille à l'étranger.
Ce dont vous aurez besoin avant de postuler
La plupart des produits de renforcement du crédit demandent les mêmes éléments de base : une preuve d'identité, une adresse américaine, et soit un numéro de sécurité sociale (SSN), soit un numéro d'identification du contribuable individuel (ITIN).
Si vous êtes admissible à un SSN, c'est l'identifiant que la plupart des prêteurs attendent par défaut.
Si ce n'est pas le cas, un ITIN fonctionne pour la plupart des cartes sécurisées et des prêts de renforcement du crédit. C'est un numéro de traitement fiscal émis par l'Internal Revenue Service (IRS) aux personnes qui ne sont pas admissibles à un SSN. Qu'est-ce qu'un ITIN et en avez-vous besoin ? couvre qui en a besoin, et Comment obtenir un numéro ITIN - Étape par étape explique la demande.
Une preuve d'adresse, comme un bail ou une facture de services publics, et une preuve de revenu complètent la plupart des demandes.
Certaines banques ouvriront un compte avec juste un ITIN. Si vous n'en avez pas encore ouvert un, voici comment ouvrir un compte bancaire américain sans SSN, car un compte chèques facilite le financement d'une carte sécurisée ou les paiements de renforcement du crédit.

Étape 1 : Obtenir une carte de crédit sécurisée
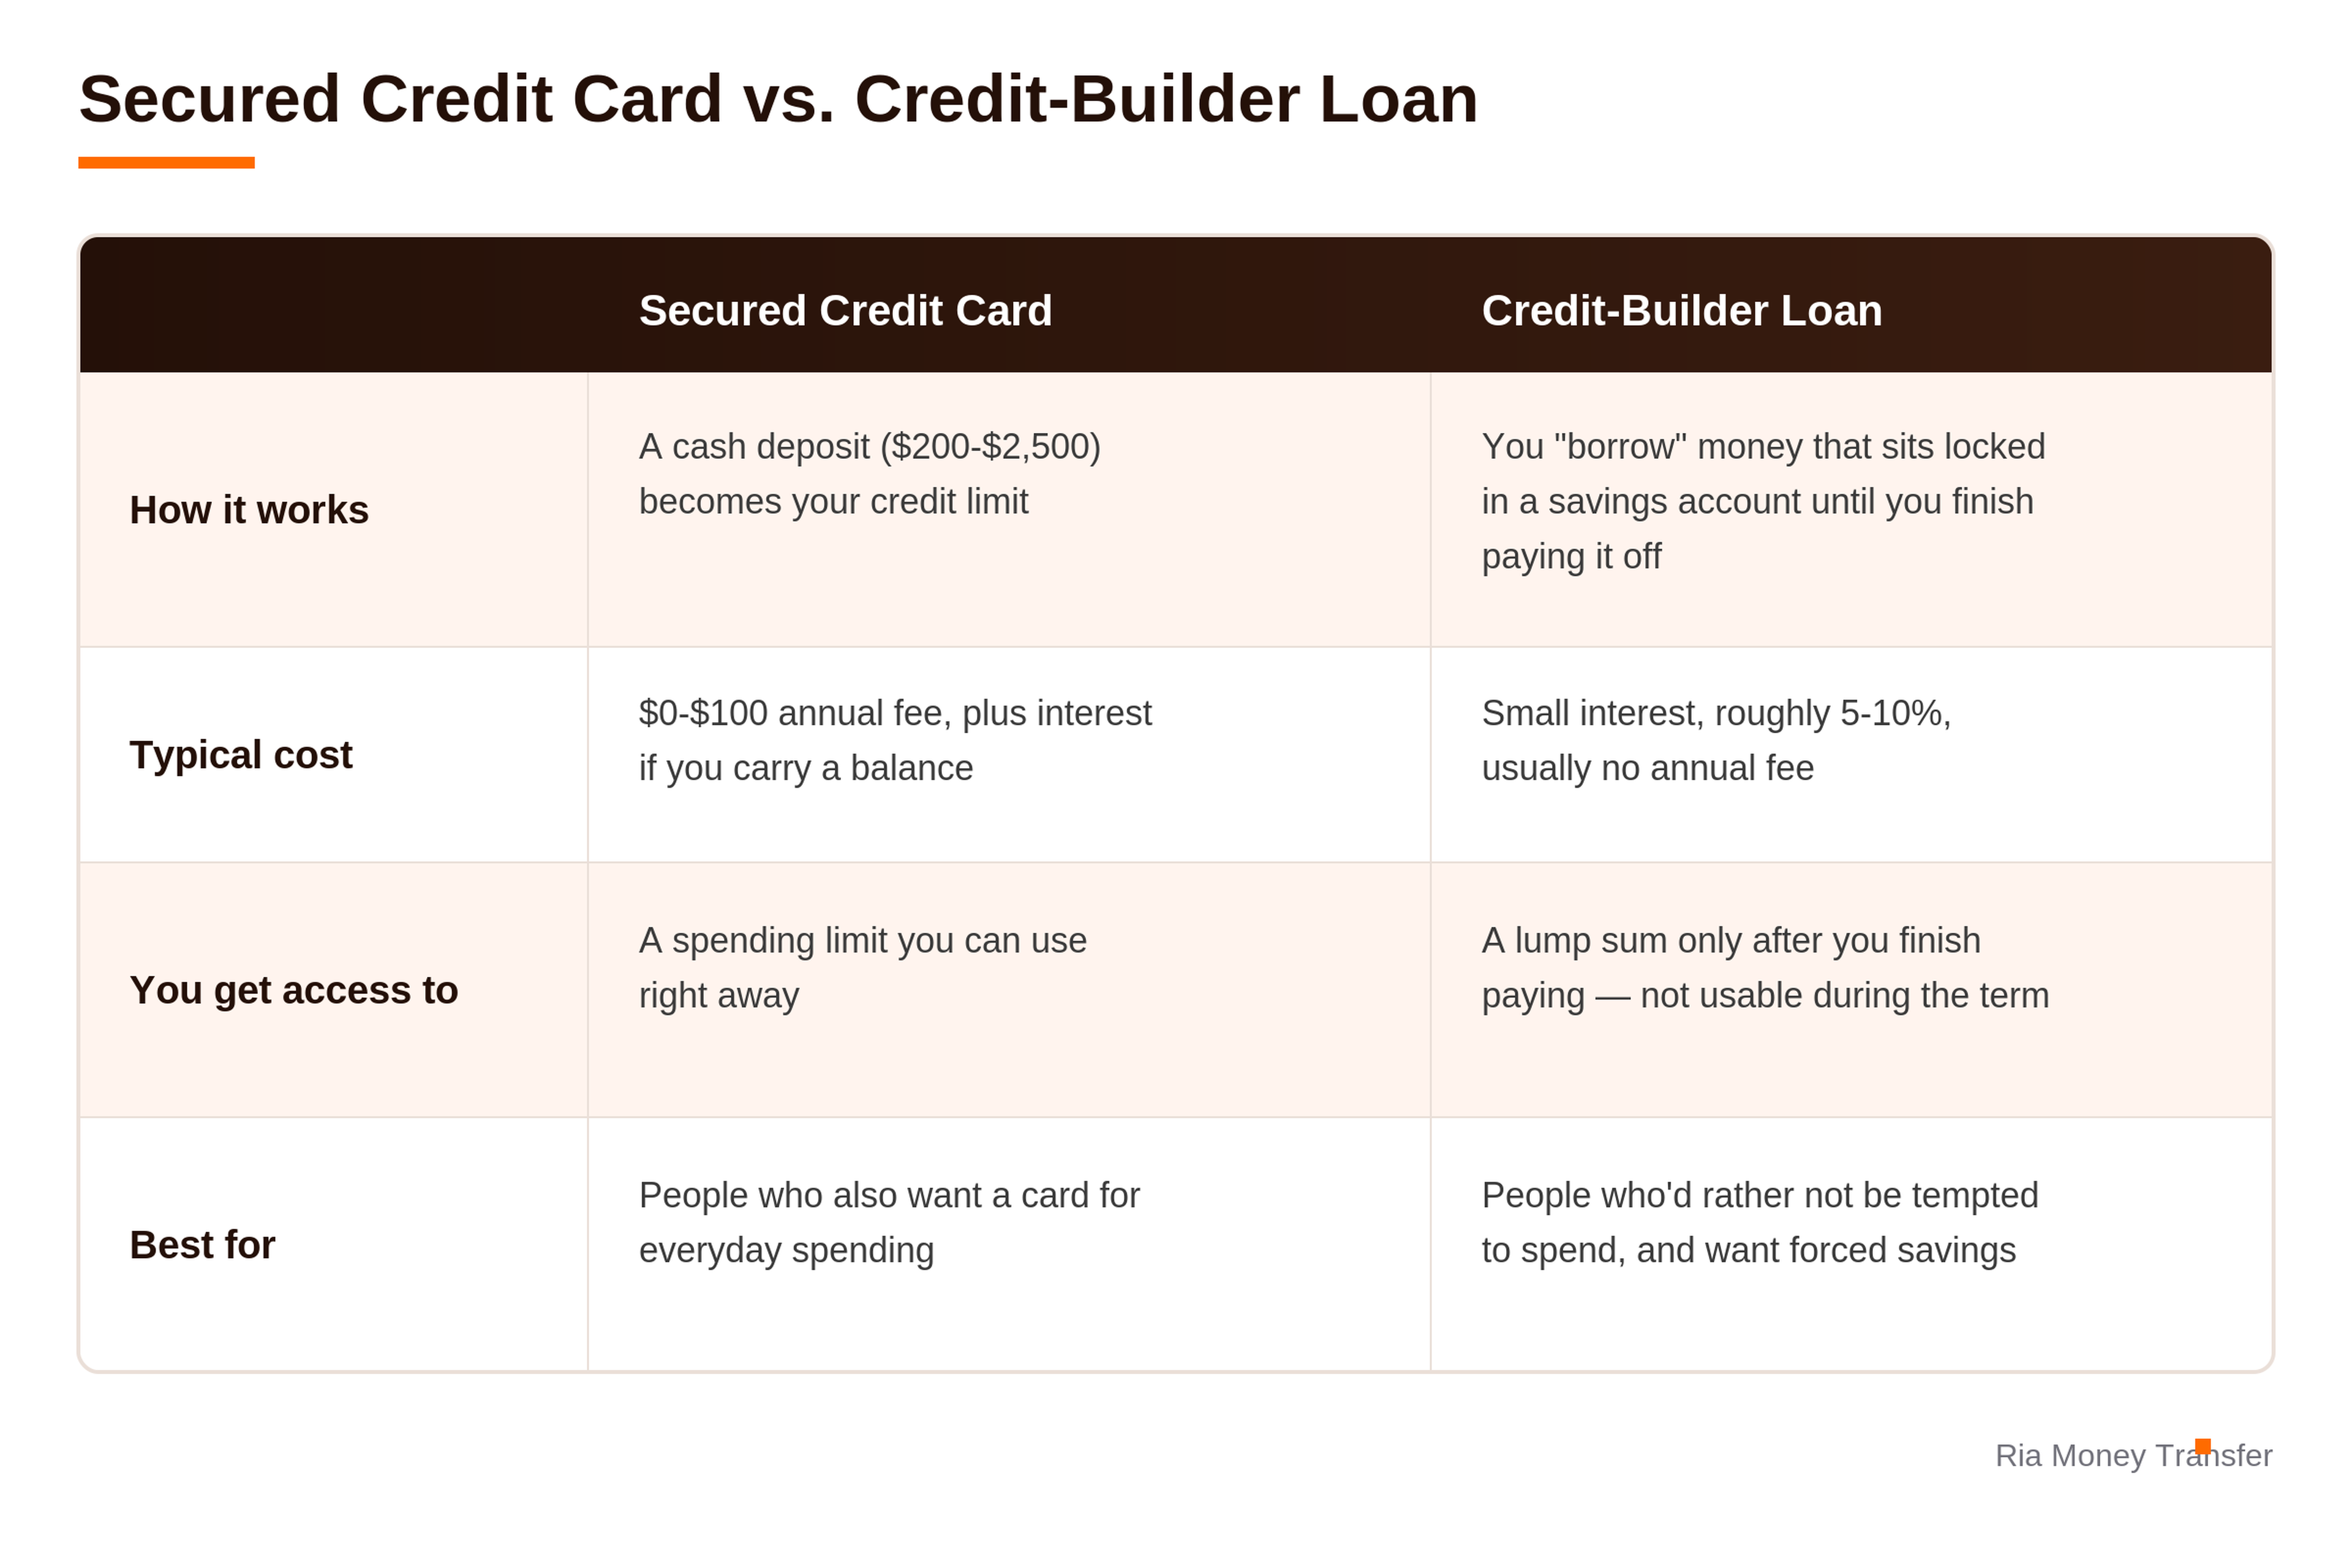
Une carte de crédit sécurisée est généralement l'un des points de départ les plus rapides et réalistes quand vous n'avez aucun historique de crédit, car l'approbation est basée sur un dépôt plutôt qu'une vérification de crédit.
Vous versez un dépôt en espèces, généralement entre 200 et 2 500 dollars, et ce montant devient votre limite de crédit.
Vous utilisez la carte comme une carte normale, et l'émetteur signale votre activité de paiement aux bureaux de crédit chaque mois, ce qui construit réellement votre dossier au fil du temps.
Recherchez une carte sécurisée sans frais annuels ou avec des frais annuels faibles. Vérifiez si l'émetteur a un moyen de vous faire passer à une carte régulière non sécurisée, en remboursant votre dépôt, après une série de paiements à temps. Beaucoup le font.
Étape 2 : Envisager de devenir utilisateur autorisé
Si un membre de la famille de confiance a une carte de crédit américaine en bon état, demandez si vous pouvez être ajouté en tant qu'utilisateur autorisé.
L'historique de paiement de sa carte peut aussi commencer à apparaître sur votre rapport de crédit, accélérant parfois les choses considérablement, mais cela ne vous aide que si son compte est vraiment bien géré, car ses paiements en retard pourraient aussi apparaître sur votre dossier.
C'est une faveur qui vaut la peine de demander, pas une à forcer si elle n'est pas naturellement disponible pour vous.

Étape 3 : Explorer un prêt de renforcement du crédit
Certaines coopératives de crédit et banques communautaires offrent des prêts de renforcement du crédit conçus exactement pour cette situation.
Vous « empruntez » un montant fixe, souvent de 300 à 5 000 dollars, mais au lieu de recevoir l'argent, il reste dans un compte d'épargne bloqué pendant que vous effectuez des paiements mensuels fixes sur 12 à 24 mois.
Une fois que vous l'avez remboursé, vous obtenez l'argent. Le coût est généralement juste des intérêts modestes, sans les frais annuels qu'une carte sécurisée pourrait avoir, et votre historique de paiement est signalé de la même manière.

Les habitudes qui font vraiment bouger votre score
Payez à temps, à chaque fois. L'historique de paiement est le facteur unique le plus important dans la plupart des modèles de notation, représentant environ 35 % d'un FICO Score.
Gardez votre solde bien en dessous de votre limite. Utiliser moins de 30 % de votre crédit disponible tend à aider, et moins c'est généralement mieux.
Ne fermez pas votre compte le plus ancien une fois que vous avez d'autres options. La durée de l'historique de crédit compte aussi.
Évitez de postuler pour plusieurs nouvelles cartes ou prêts dans une courte période, car chaque demande peut légèrement affecter votre score.
Combien de temps cela prend réellement
Il n'y a pas de délai fixe, mais un schéma général s'applique à la plupart des gens qui restent constants :
Premier ou deuxième cycle de signalement : votre dossier commence à exister, mais il n'y a pas encore assez d'historique pour générer un score.
Autour de 6 mois : de nombreuses personnes ayant une carte sécurisée ou un prêt de renforcement du crédit et des paiements à temps atteignent un dossier scorable.
1 à 2 ans : les paiements à temps constants et une faible utilisation vous font généralement passer d'un dossier mince à un territoire juste ou bon.
La patience et la cohérence comptent plus ici que n'importe quel truc unique.

Une mise en garde sur les arnaques à la réparation de crédit
Les immigrants sont une cible spécifique et documentée pour les arnaques au crédit et à la dette.
Les conseils de la Federal Trade Commission (FTC) sur les arnaques contre les immigrants couvrent les tactiques courantes, et les régulateurs fédéraux ont pris des mesures contre les entreprises qui ont spécifiquement ciblé les immigrants avec des menaces liées à leur statut.
Une entreprise légitime de renforcement du crédit ne garantira pas une augmentation de score spécifique, ne vous demandera pas de créer une nouvelle identité de crédit, et ne vous pressera pas de signer un contrat que vous ne comprenez pas pleinement.
Si quelque chose semble utiliser votre statut d'immigrant comme levier, traitez cela comme un signal d'alerte en soi.
Vérifiez votre crédit gratuitement
Vous avez droit à un rapport de crédit gratuit de chacun des trois grands bureaux chaque semaine, par la seule source autorisée au niveau fédéral : AnnualCreditReport.com.
La FTC a rendu cet accès hebdomadaire permanent en 2023, en plus du rapport annuel gratuit que la loi a garanti pendant des années.
De nombreux autres sites annoncent des rapports de crédit ou des scores « gratuits » avec des conditions. C'est celui qui est réellement gratuit par la loi, et il ne vous montrera pas un score de crédit, seulement le rapport lui-même.

FAQ
Mon ITIN affecte-t-il ma cote de crédit ?
Un ITIN en soi n'est pas un facteur de crédit. C'est juste un moyen de demander des produits de crédit sans SSN. Votre score est construit à partir de votre historique de paiement et de votre activité de compte, comme celui de n'importe qui d'autre, une fois que vous avez des comptes signalés aux bureaux.
Puis-je vérifier mon crédit gratuitement ?
Oui. Les trois bureaux offrent des rapports hebdomadaires gratuits via AnnualCreditReport.com, le seul site autorisé à le fournir gratuitement.
L'absence d'historique de crédit me fait-elle du mal comme le ferait un mauvais crédit ?
Cela peut produire des rejets similaires à court terme, car les prêteurs et les propriétaires ne peuvent souvent pas distinguer « pas d'informations » du risque en un coup d'œil. La différence est que pas d'historique de crédit est plus rapide à corriger. Un mauvais crédit prend plus de temps à réparer, car les marques négatives restent généralement sur un rapport pendant des années.
Mon statut d'immigration peut-il affecter ma capacité à obtenir du crédit ?
La plupart des produits de crédit sont basés sur votre capacité à fournir une identification, un ITIN ou un SSN, et à montrer un revenu, pas directement sur votre statut d'immigration.
Qu'est-ce qui compte comme une bonne cote de crédit une fois que j'en ai une ?
Pour le modèle FICO Score que la plupart des prêteurs utilisent, 670 à 739 est considéré comme bon, 740 à 799 très bon, et 800 ou plus exceptionnel, sur une échelle qui va de 300 à 850. Vous n'avez pas besoin d'un score parfait pour qualifier pour des taux solides. Passer dans les 600 élevés ouvre déjà la plupart des produits grand public.
Porter un petit solde aide-t-il mon score plus que de le rembourser ?
Non, c'est un mythe courant. Payer votre relevé en intégralité chaque mois évite les intérêts et est toujours signalé comme à temps, ce qui aide réellement votre score. Ce qui compte, c'est que vous utilisiez la carte du tout, pas que vous portiez délibérément une dette.
Envoyer de l'argent avec Ria
Une fois que vos finances sont sur des bases solides aux États-Unis, envoyer de l'argent à la maison est la partie facile. Ria vous permet d'envoyer des transferts rapides et sans numéraire à votre famille à l'étranger. Commencez votre transfert aujourd'hui.
À propos de l'auteur
Gabriela Solis
Gabriela Solis is Ria's Senior Content Writer. Located in Querétaro, México, she focuses on telling stories that show the myriad human faces of remittances.
Articles similaires
Comment ouvrir un compte bancaire américain sans numéro de sécurité sociale
Voici ce dont vous avez réellement besoin pour ouvrir un compte bancaire américain en tant qu'immigrant, et comment éviter les raisons les plus courantes pour lesquelles les demandes sont rejetées.
Qu'est-ce qu'un ITIN et en avez-vous besoin ?
Un ITIN vous permet de déclarer vos impôts américains et d'ouvrir de nombreux comptes bancaires sans numéro de sécurité sociale. Voici qui en a besoin, ce qu'il fait et ce qu'il coûte.
Déménager aux États-Unis depuis la Colombie : Votre liste de contrôle financière
Tout ce qu'il faut régler dans vos premiers mois aux États-Unis si vous venez de Colombie : ITIN, compte bancaire, permis de travail, consulat et comment envoyer de l'argent à la maison.
Vivre au Japon en tant qu'étranger : comment lire l'atmosphère et se sentir chez soi
Le Japon laisse toujours une forte impression sur ceux qui visitent le pays. Ses villes sont propres et efficaces, les transports publics sont réputés fiables, et la vie quotidienne semble souvent remarquablement organisée. Ces facteurs expliquent pourquoi tant de personnes choisissent de s'installer au Japon en tant qu'étrangers : pour y vivre, travailler ou étudier