

Comment ouvrir un compte bancaire américain sans SSN

Si vous vous demandez si vous pouvez ouvrir un compte bancaire américain sans numéro de sécurité sociale (SSN), la réponse courte est oui. De nombreuses banques et coopératives de crédit acceptent un numéro d'identification personnelle du contribuable (ITIN) à la place d'un SSN, et certaines accepteront un passeport valide seul.
C'est l'un des nombreux obstacles pratiques que les nouveaux arrivants rencontrent. Notre article sur les barrières financières auxquelles font face de nombreux immigrants américains en couvre quelques autres. Ce guide se concentre sur le compte bancaire lui-même.
Ce qu'il vous faut pour ouvrir un compte bancaire sans SSN
La liste exacte varie selon la banque, mais vous aurez généralement besoin de :
Une pièce d'identité : un ITIN plus une pièce d'identité avec photo délivrée par le gouvernement, comme votre passeport. Dans certains cas, un passeport seul suffit.
Une preuve d'adresse : un bail, une facture de services publics ou un courrier adressé à votre nom. C'est souvent plus problématique que la pièce d'identité.
Un dépôt d'ouverture : souvent peu élevé, parfois aussi peu que 25 $. Certaines banques n'en demandent pas du tout.
Un numéro de téléphone américain : pas toujours obligatoire, mais cela peut accélérer la vérification et les alertes de compte.
Vous n'avez pas encore d'ITIN ? Notre guide sur comment obtenir un numéro ITIN vous guide à travers la demande, et ce qu'est un ITIN et qui en a besoin couvre les bases.
Appelez la succursale avant de vous y rendre. Les exigences ne sont pas toujours claires sur le site web d'une banque, et un appel de cinq minutes peut vous éviter un déplacement inutile.
Une fois que l'argent circule dans votre nouveau compte, l'envoyer à la maison est l'étape naturelle suivante. Ria vous permet de transférer directement depuis votre compte bancaire vers votre famille à l'étranger.
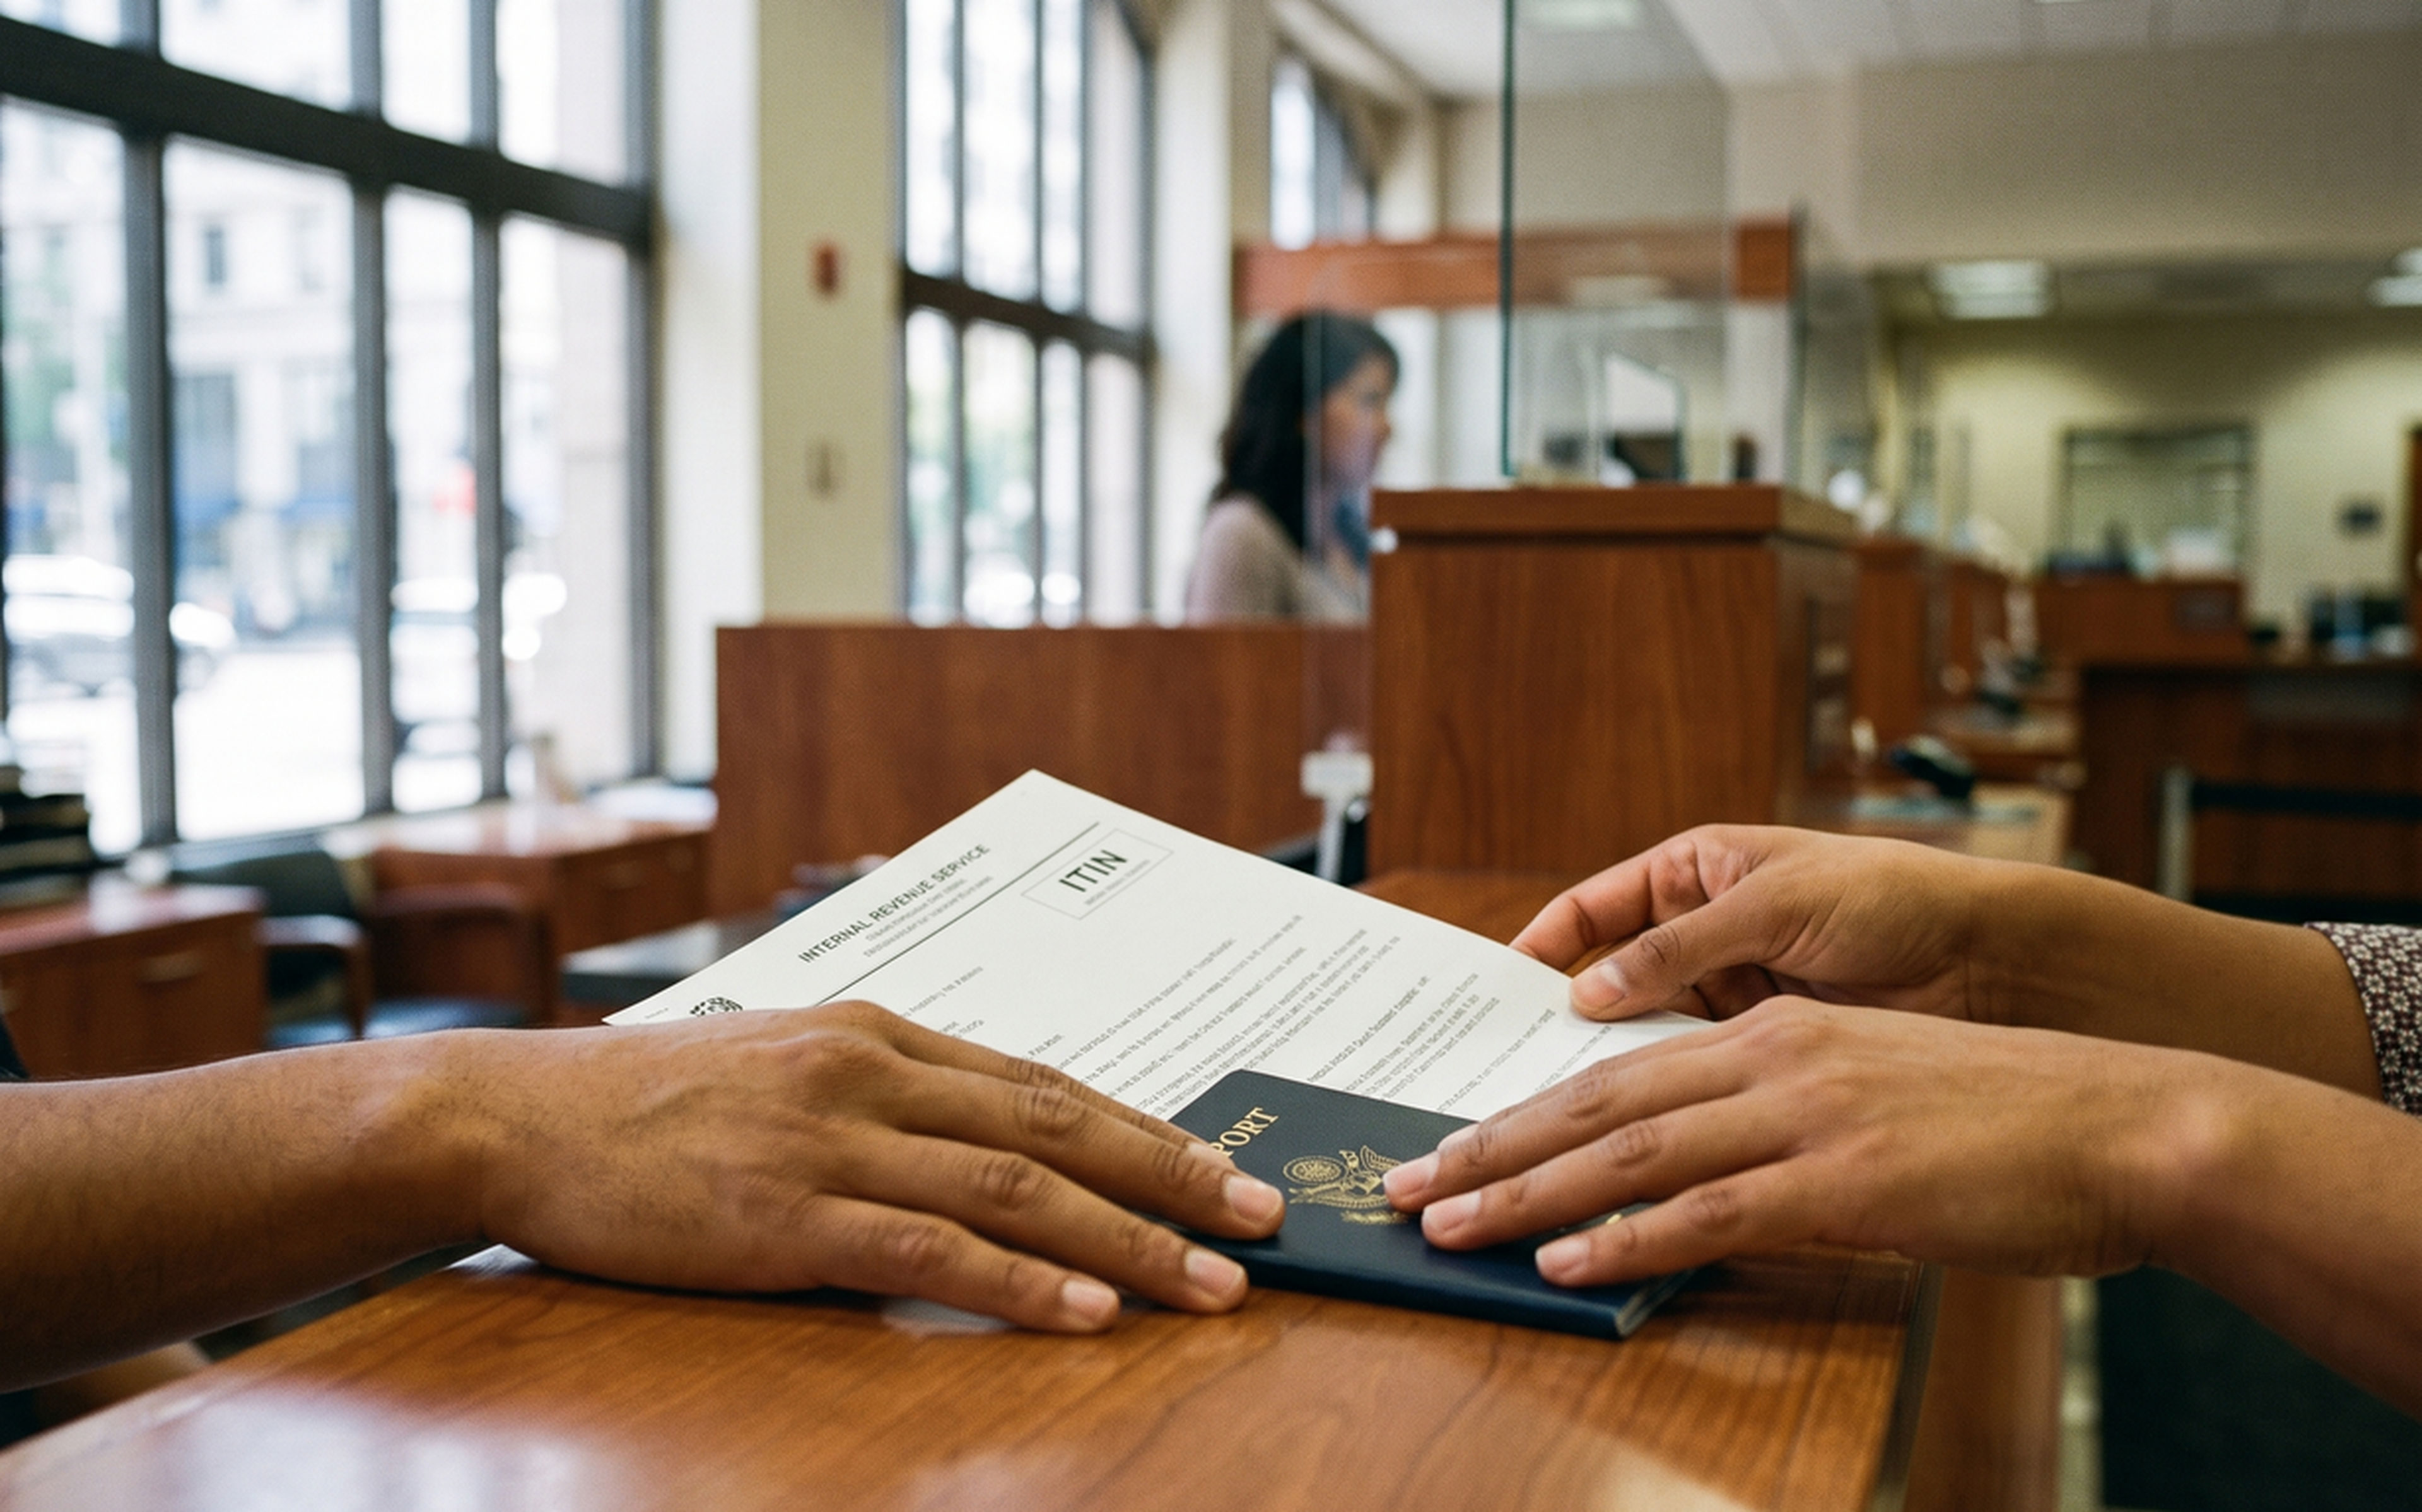

Quelles banques et coopératives de crédit considérer
Plusieurs grandes banques nationales sont couramment signalées comme acceptant un ITIN à la place d'un SSN, notamment :
Chase
Bank of America
Wells Fargo
Capital One
PNC
US Bank
Il y a un hic : les systèmes d'ouverture de compte en ligne de la plupart des banques ne sont pas configurés pour les demandes sans SSN, donc prévoyez d'ouvrir le compte en personne à une succursale. Les exigences peuvent également varier selon le lieu, alors confirmez d'abord auprès de votre succursale locale.
Nous avons préparé un examen plus approfondi de certaines des meilleures banques américaines pour les migrants si vous souhaitez comparer quelques options.
Il vaut aussi la peine de regarder au-delà des grands noms nationaux. Les banques communautaires, les coopératives de crédit et les institutions financières pour le développement communautaire (IFDC) qui servent les communautés immigrantes ont tendance à être plus flexibles concernant la documentation, et beaucoup offrent un service bilingue. La Société fédérale d'assurance des dépôts (FDIC) page GetBanked pointe vers son outil BankFind, qui peut vous aider à localiser une banque assurée par la FDIC près de chez vous.
Étape par étape
Appelez à l'avance pour confirmer les exigences documentaires de la succursale pour un compte basé sur l'ITIN.
Apportez votre ITIN (ou lettre de confirmation ITIN), une pièce d'identité avec photo, une preuve d'adresse et votre dépôt d'ouverture.
Décidez entre un compte chèques et un compte d'épargne (plus de détails ci-dessous). Beaucoup de gens ouvrent les deux.
Complétez la demande en personne ou en ligne, selon ce que la banque autorise pour votre situation.
Configurez les services bancaires en ligne et mobiles et votre carte de débit tout de suite pour ne pas dépendre des relevés papier.

Pourquoi les demandes sont réellement rejetées
La plupart des rejets se résument à votre historique bancaire, pas à votre statut d'immigration :
Plus de 90 % des banques consultent un service de dépistage appelé ChexSystems avant d'approuver un nouveau compte.
ChexSystems suit des éléments comme les découverts impayés, les fermetures de compte forcées et les fraudes présumées.
Les éléments négatifs restent généralement sur votre dossier ChexSystems pendant cinq ans.
Si vous êtes rejeté en raison de ChexSystems, vous avez des droits :
La banque doit vous dire quel rapport de la société de dépistage elle a utilisé pour vous refuser.
Vous avez droit à une copie gratuite de votre rapport ChexSystems dans les 60 jours suivant le refus.
Vous pouvez également obtenir un rapport gratuit une fois tous les 12 mois, que vous ayez été rejeté ou non.
Le Bureau de la protection financière des consommateurs (CFPB) a un guide sur le refus d'un compte bancaire qui explique vos droits et comment contester une erreur. Les contestations sont généralement examinées dans les 30 jours.
Si vous n'avez aucun historique bancaire américain, ChexSystems n'a généralement rien de négatif à votre sujet. Dans ce cas, un refus est plus susceptible de provenir d'un document manquant, c'est pourquoi il est important de confirmer les exigences à l'avance. Si vous êtes rejeté, demandez à la succursale ce qui l'a déclenché avant de supposer le pire.
Compte chèques ou compte d'épargne : lequel ouvrir en premier
Un compte chèques est conçu pour un usage quotidien. C'est là que votre salaire est versé, d'où votre loyer et vos factures sont payés, et il est généralement accompagné d'une carte de débit pour les dépenses quotidiennes. La plupart des comptes chèques vous permettent de retirer de l'argent à tout moment sans limite de transactions.
Un compte d'épargne fonctionne différemment. Il est conçu pour conserver l'argent que vous ne touchez pas régulièrement, et en échange, il rapporte généralement un petit montant d'intérêts, ce que les comptes chèques ne font presque jamais.
La plupart des gens ouvrent d'abord un compte chèques, car c'est ce que vous utiliserez pour les dépenses quotidiennes, le dépôt direct et le paiement des factures.
Un compte d'épargne vaut la peine d'être ajouté une fois que votre compte chèques est configuré. Même un petit montant mis de côté chaque mois commence à créer un coussin financier. Avoir les deux comptes dans la même banque est généralement plus simple à gérer que de les diviser entre les institutions : vous pouvez généralement transférer de l'argent entre eux instantanément, voir les deux soldes dans une seule application et éviter de payer deux séries de frais de compte distincts.
Une approche courante une fois que les deux sont ouverts : le dépôt direct va sur le compte chèques, et un montant fixe est transféré automatiquement à l'épargne chaque jour de paie, de sorte que la création d'un coussin ne dépend pas de vous en souvenir.

Ce que cela déverrouille ensuite
Une fois votre compte ouvert, quelques choses ont tendance à suivre :
Vous pouvez configurer le dépôt direct pour un salaire une fois que vous avez un permis de travail.
Vous pouvez commencer à construire un historique de crédit américain, que la plupart des prêteurs et même certains propriétaires finiront par demander.
Vous pouvez envoyer de l'argent à la maison depuis un compte bancaire américain au lieu de dépendre uniquement de l'argent comptant.
Questions fréquemment posées
Ai-je besoin d'un numéro de sécurité sociale pour ouvrir un compte bancaire ?
Pas dans beaucoup de banques. De nombreuses banques et coopératives de crédit acceptent un ITIN à la place, surtout si vous ouvrez le compte en personne à une succursale. Si vous n'êtes pas sûr du numéro qui vous correspond, consultez notre guide sur ITIN vs. SSN.
Puis-je ouvrir un compte avant d'avoir mon ITIN ?
Certaines banques accepteront un passeport valide seul, sans ITIN ni SSN, bien que les politiques varient beaucoup selon l'institution et parfois selon la succursale. Si votre demande d'ITIN est toujours en attente, cela vaut la peine d'appeler à l'avance pour demander.
Que se passe-t-il si je suis rejeté même avec un ITIN ?
Demandez à la succursale ce qui a déclenché le refus. Un drapeau ChexSystems et un document manquant sont résolus très différemment. Si c'est ChexSystems, demandez votre rapport gratuit et vérifiez-le pour les erreurs. Si c'est une lacune documentaire, une banque communautaire, une coopérative de crédit ou une IFDC servant les communautés immigrantes est souvent une prochaine étape plus flexible qu'une autre grande banque nationale.
Les banques signalent-elles votre statut d'immigration à quelqu'un ?
Ouvrir un compte bancaire est une transaction financière, pas un processus d'immigration. Pour un compte ordinaire, les vérifications de la banque se concentrent sur votre identité, votre adresse et votre historique bancaire. Ce n'est pas un avis juridique, cependant. Si vous avez des préoccupations spécifiques concernant votre situation, parlez à un avocat en droit de l'immigration.
Les immigrants en situation irrégulière peuvent-ils ouvrir un compte bancaire ?
Souvent, oui. L'IRS émet des ITIN aux personnes qui ont besoin d'un numéro d'identification fiscale américain mais ne peuvent pas obtenir un numéro de sécurité sociale, et de nombreuses banques qui acceptent les ITIN ne demandent pas de preuve d'un statut d'immigration particulier. Les exigences varient toujours selon la banque, donc confirmer auprès de votre succursale est l'étape la plus sûre.
Envoyer de l'argent avec Ria
Une fois votre compte configuré, l'envoi d'argent à la maison devient beaucoup plus facile. Ria vous permet d'envoyer des transferts rapides et sans espèces directement depuis votre compte bancaire. Commencez votre transfert aujourd'hui.

À propos de l'auteur
Gabriela Solis
Gabriela Solis is Ria's Senior Content Writer. Located in Querétaro, México, she focuses on telling stories that show the myriad human faces of remittances.
Articles similaires

Comment construire un crédit aux États-Unis en tant qu'immigrant
Les propriétaires, les prêteurs et même les opérateurs téléphoniques vérifient votre crédit, et ne pas en avoir peut sembler comme avoir un mauvais crédit. Voici comment construire un dossier de crédit américain à partir de zéro, en toute sécurité.

ITIN vs numéro de sécurité sociale : Quelle est la différence et lequel vous faut-il ?
Un ITIN et un numéro de sécurité sociale ne sont pas interchangeables, même s'ils vous permettent tous deux de déclarer vos impôts américains. Voici ce qui les sépare et lequel s'applique à vous.

Qu'est-ce qu'un ITIN et en avez-vous besoin ?
Un ITIN vous permet de déclarer vos impôts américains et d'ouvrir de nombreux comptes bancaires sans numéro de sécurité sociale. Voici qui en a besoin, ce qu'il fait et ce qu'il coûte.

Déménager aux États-Unis depuis la Colombie : Votre liste de contrôle financière
Tout ce qu'il faut régler dans vos premiers mois aux États-Unis si vous venez de Colombie : ITIN, compte bancaire, permis de travail, consulat et comment envoyer de l'argent à la maison.